

[ad1]
本コラムでは、2024年から新NISAを始めた初心者向けです。
※ご紹介内容は個人の見解・個人の運用実績です。あくまで投資は自己責任でおこなってください。
プライバシーポリシー・免責事項はこちらからご確認いただけます。
[ad2]
S&P500一本だけでいいです 、理由を解説

私も投資を始めたばかりの2022年3月から2024年2月まではS&P500だけでした。
当時、「S&P500だけでいいな」と思った理由が、S&P500が過去5年以上、高い年利で十分利益を出せている商品(投資信託)だったからです。
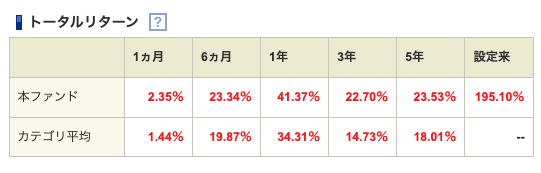
eMAXIS Slim 米国株式(S&P500)
ちなみにS&P500の歴史は長くて、ずっと右肩上がりで成長しています。
投資初心者ほど「まずはS&P500だけでいい」です。余計なことを考えて、あれもこれもと手を出すと逆に損します。(私がそうでした)
私が「S&P500だけでいい」と言える実体験
私が「S&P500だけでいい」と言える理由は、たった2年で高い利益率を高められたからです。
やったことといえば、2年の間、毎月決まった金額(33,000円)をS&P500に投資しただけで、何もしていないです。
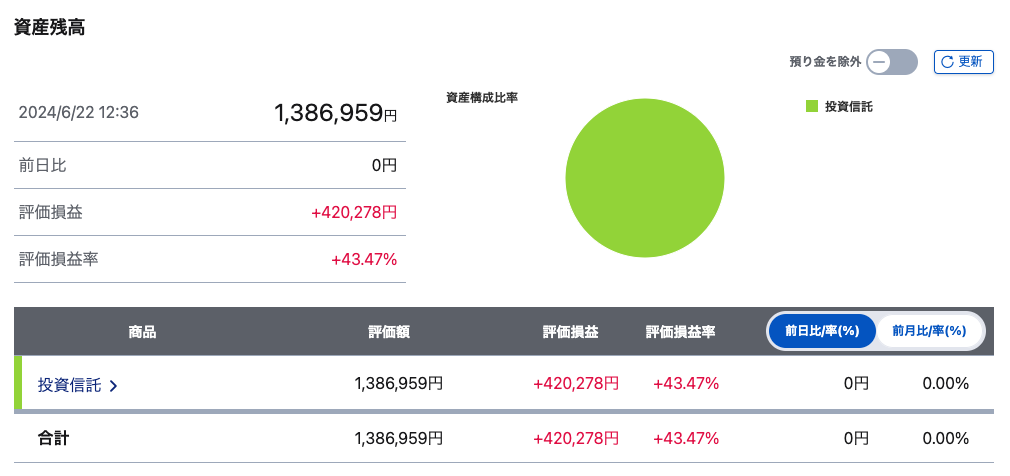
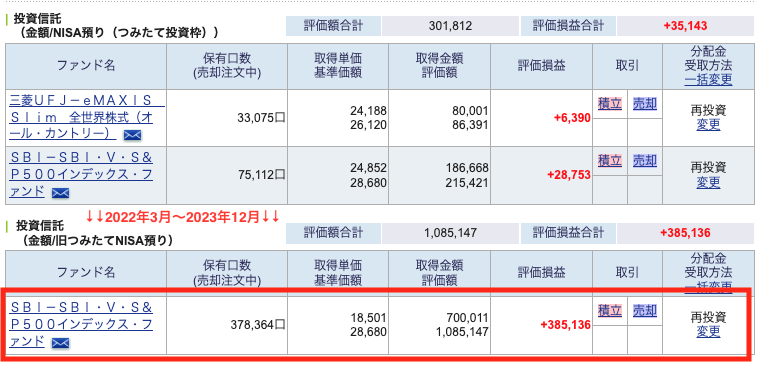
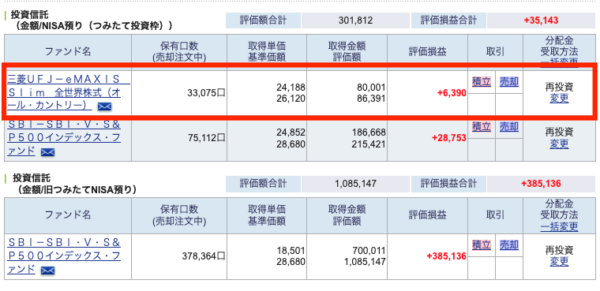
赤枠が2022年3月〜2024年12月までの約2年間でS&P500だけでに投資した結果です。


※スマートフォンはタップで画像拡大できます
強いて言えば、アプリで収益を見て、ニヤニヤしてたくらいです。
口座開設と最初の設定(10分)すら頑張れない人は、投資することをあきらめてください。
そんな私が、なぜS&P500が最強か言える理由がこうです。
新NISAで損したくないなら、S&P500だけにするか、”投資の神様”ウォーレン・バフェットの考え方を新NISAに応用した、投資初心者向けの無料投資動画講座を見て勉強するかです。
正直、新NISAの最低限の知識は持っておいてほしい。
倍速で1時間で見れる動画すら見れない人は「投資で損したくない」とか言う資格ないです。
無料視聴で学べる2つのお金の勉強動画
青のバフェッサ 超NISA講座編
視聴時間:倍速で1時間
緑のバフェッサ お金の教養編
視聴時間:倍速で20分
メールアドレス、なまえ、携帯電話の3つを登録
15秒の作業だけで無料視聴
NISAを始めたい人におすすめ
難しいから、無視したい人は無視してね!
S&P500と連動した投資信託(インデックスファンド)はダイバーシファイ戦略を採用しています。ダイバーシファイ戦略とは、投資やビジネスの戦略のびとつで、リスクを分散し、ポートフォリオや事業の安定性を向上させることを目的としています。この戦略は、異なる資産クラス、業界、地域、または商品に投資することでリスクを最小化し、収益の安定性を確保することを意味します。
投資初心者は黙ってS&P500を1本だけ買っておけばいい
投資初心者ほど「損したくない」と強く考えがち?
いやいや、誰もがそうです。
私も含めて投資している多くの人が、専業トレーダーや世界で戦う機関投資家に敵うわけありません。
だったら、S&P500に連動した投資信託(インデックスファンド)を買って、運用はプロにお任せしましょう。
S&P500は過去の実績から見ても右肩上がりで伸びているため、長期運用を前提とした購入はとても魅力的な金融商品だとわかります。
S&P500指数のチャート【リアルタイム】
S&P500はeMAXIS Slimかバンガードのどっちか1本買っておけばいい
今、S&P500を1本だけに買うなら、eMAXIS Slim 米国株式(S&P500)かSBI・バンガード・S&P500のいずれかひとつだけ買えばよいです。

eMAXIS Slim 米国株式(S&P500)かSBI・バンガード・S&P500は、何が違うんですか?
ほぼ何も変わらないですね。だから、どっちか好きな方でOKです。
私は手数料が少しだけ安いSBI・バンガード・S&P500を選びました。
| 項目 | eMAXIS Slim 米国株式(S&P500) | SBI・バンガード・S&P500 | |
|---|---|---|---|
| 信託報酬(手数料) | 0.09372% | 0.0938% | |
| 実質コスト | 0.1043% | 0.1038% | |
| 年利(リターン) | 1年 | 41.37% | 41.20% |
| 3年 | 22.70% | 22.56% | |
| 純資産総額 | 4兆8,152億円 | 1兆6,981億円 | |

[ad1]
S&P500の10年後の予想は?
今まで高い利回りで成長を続けてきたS&P500は、10年後はどのようになっているのか、確認しておきましょう。
BloomBergによると、S&P500は2030年代初めまで低リターンに留まると予想する投資家がいると発表しています。
その理由が、米金融当局が「正常化された金利での政策調節」に戻り、金融引き締めが実施されると考えているからです。
難しいことはよくわかりませんが、企業利益の伸び悩みが予想されるとのことでした。
【参考】S&P500種、2030年代初めまで低リターンにとどまる-スティーフル│BloomBerg
仮にeMAXIS Slim 米国株式(S&P500)に投資したとすると、以下の機体値ができます
| 年月 | 6ヶ月 | 1年 | 3年 | 5年 | 10年 |
|---|---|---|---|---|---|
| 分類平均指数のリターン(年率) | +23.80% | +33.13% | +18.25% | +17.12% | +11.68% |
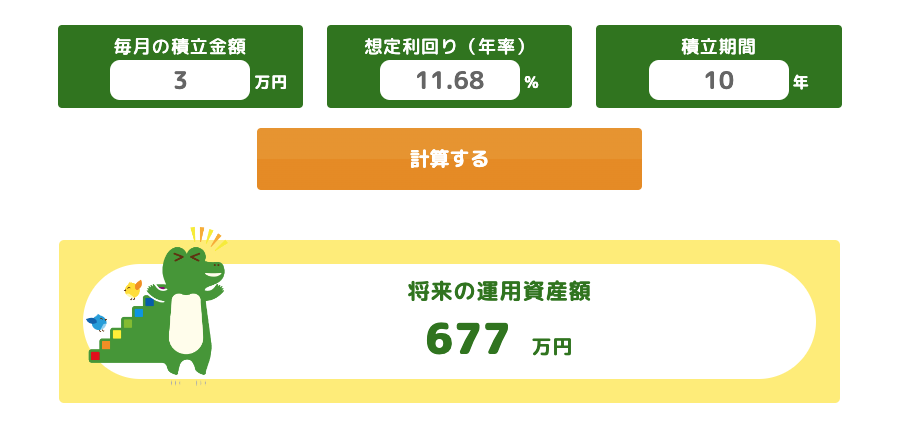
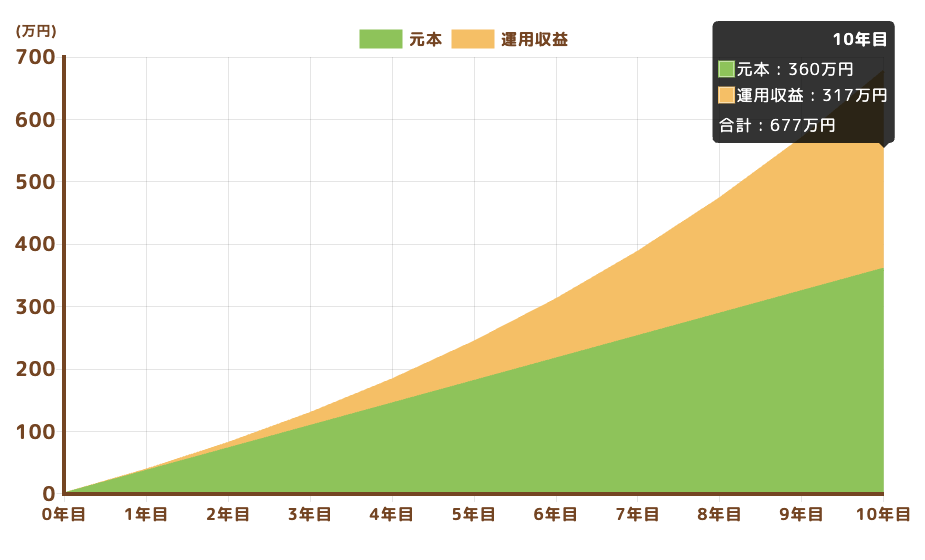
過去のリターン(年率)11.68%で、毎月3万円を投資して、10年間運用した場合のシミュレーションは以下のとおりです。
元本360万円に対して、運用益が317万円が見込めます。
実際は、私みたいに20%以上でリターンを得られるので、上記の期待値はあくまで10年間の平均年利(リターン)と考えておきましょう。
[ad1]
全世界株式(オール・カントリー)との違いは?
2024年1月の新NISAが開始されてから、S&P500と同様に人気の高い銘柄が全世界株式(オール・カントリー)です。
全世界株式(オール・カントリー)とは、世界中のさまざまな国の株式市場に投資するインデックスファンド(投資信託)です。
全世界株式(オール・カントリー)はアメリカが6割を占めていて、そのほかは日本を含む先進国と、中国とブラジル、インドなど先進国が占めています。
アメリカ中心といえば、アメリカ中心です。
アメリカが6割なので、アメリカに全振りしたくない人は、オルカンでも良いかと思いますが、私はS&P500一択がおすすめです。
オルカンは平均年利が10%前後なので、正直、増えている感覚が弱くて、「つまらないな」と感じました。
S&P500に比べて、オルカンは評価損益が全然違いますよね・・・
オルカン(全世界株式)に興味をある方は以下のコラムを読んでみてください。
[ad1]
投資で損する人の共通点
私も個別株に手を出して、50万円くらい溶かした経験があります。その時の反省点をお伝えします。
結論から言えば、「投資をわかっているつもりでわかっていなかった」ことです。
私の失敗は、投資には攻めの投資と守りの投資を知らなかったことです。
確実に資産を確実に増やすための守りの投資と、少し挑戦してみる投資をわけて、運用することです。
投資初心者はまず「資産を確実に増やすための守りの投資(新NISAのつみたて投資枠)」をしましょう。
私の場合、S&P500のつみたて投資でしっかりと増やせ他ので、最近は将来的に大きく資産を増やす攻めの投資として新NISAの成長投資枠でインド株インデックスファンドを始めました。

どうやって、その失敗に気づいたんですか?成長投資枠ってなんですか?
がっつり勉強するんじゃなくて、損したくないなら、投資の基本を知ることですね。
ちょっと知るだけで、自分の資産をしっかり守れて、損しにくくなります。
おすすめはバフェット流 新NISA講座「バフェッサ」の無料投資動画講座です。
お金の勉強なら・・・バフェッサ投資講座がおすすめ!

バフェッサ視聴(無料)、バフェッサ「お金の教養編」(無料)で最短でお金をつくる道を無料で学べます!
投資で損したくない人以外は見ないでください
公式サイト バフェッサ
視聴時間:倍速で1時間
公式サイト バフェッサ(お金の教養編)
視聴時間:倍速で20分
メールアドレス、なまえ、携帯電話の3つを登録
15秒の作業だけで無料視聴
倍速で勉強動画すら観れない人は、損をしたくないとか、お金を増やしたいとか言わないでください。




損したくない人は2年以上はS&P500だけでいいと考えています。その理由を私の体験談と実績をもとにご紹介します。