

[ad1]
【更新情報】2024年2月1日:監修者による監修を実施し、監修者情報を追記しました。
本記事では、ほったらかし投資の基本を解説し、おすすめの資産運用商品や投資戦略を紹介します。
また、NISAやiDeCoなどの制度活用やロボアドバイザーを利用した資産管理にもご紹介していくので、これから投資を始めたい方や少額投資を始めたい方も安心して資産運用ができるようになります。
※ご紹介内容は個人の見解・個人の運用実績です。あくまで投資は自己責任でおこなってください。
プライバシーポリシー・免責事項はこちらからご確認いただけます。
[ad2]
ほったらかし投資の基本理解【少額投資初心者向け】

ほったらかし投資は、時間を味方につけて利益を出す投資方法です。
長期間にわたって資産を運用することでリスクを分散し、確実な利益を目指すことが基本です。
おすすめの商品や方法、運用上のポイントや注意点を少額投資初心者向けに解説します。
ほったらかし投資とは
ほったらかし投資とは、長期間にわたって資産を運用し、利益を積み上げる投資スタイルです
以下がその特徴と魅力です。
定期的に資金を投入し、分散投資を行うことで、相場の波に乗らずに安定した利回りを目指せます。
また、NISAやiDeCoなどの非課税制度を利用すれば、さらなる利益が期待できます。
▼▽▼ NISAやiDeCoの非課税制度比較 ▼▽▼
| 比較 | 新NISA | iDeCo | |
|---|---|---|---|
| 掛け金 | 税優遇なし | 全額控除対象 | |
| 運用利益 | 一生ずっとゼロ円 | ||
| 非課税保有限度額 | 1800万円 つみたて投資枠 600万円 成長投資枠 1200万円 | 実質限度額あり | |
| 月の上限23,000円の場合 一部の会社員・主婦 | 月の上限12,000円の場合 公務員・BD加入者 | ||
| 45年 1,242万円 | 45年 648万円 | ||
| ポイント | 途中解約や売却が可能 売却で買付枠が復活する | 原則60歳まで受取ができない (途中解約不可) | |
[ad1]
ほったらかし投資で利益を上げるための投資戦略
ほったらかし投資で利益を上げるためには、自分に合った商品を選び、長期的な視点で資産運用を行うことが大切です。
運用期間やリスク許容度に応じた資産配分を心がけましょう。
お金を増やすための方法8選
お金を増やすためのおすすめの資産運用商品・方法は以下の8つです。
投資初心者やほったらかし投資を目指す方には、定期預金や投資信託、iDeCoやNISAなどがおすすめです。
適切なリスク管理と資産分散を行い、安定した利益が見込める運用方法を選びましょう。
長期安定投資のための金融商品の選び方とポイント
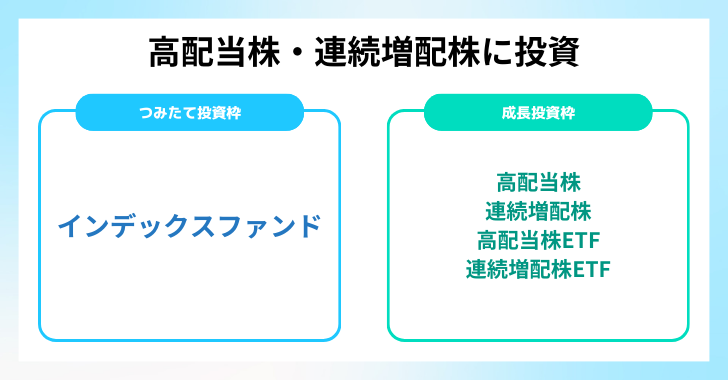
長期安定投資を行うには、投資信託や高配当連続配当の銘柄など選ぶことが大切です。
個別株に投資する際は、配当利回りだけでなく、業績が安定している企業を選びましょう。
企業の業績が良ければ、株価や利益が安定して長期的に資産が増える可能性が高まります。
などが挙げられます。
株主に対する利益還元が十分な企業を選びましょう。配当や株主優待が充実している企業は、長期投資に適しています。
また、分散投資を行うこともポイントです。多くの銘柄に投資することで、リスクを軽減できます。国内株と海外株のバランスや特定の業界や企業に偏らないように投資先を選びましょう。
投資信託やETFを利用することもおすすめです。一括で多くの銘柄や業界に投資が可能になり、リスクを分散できます。
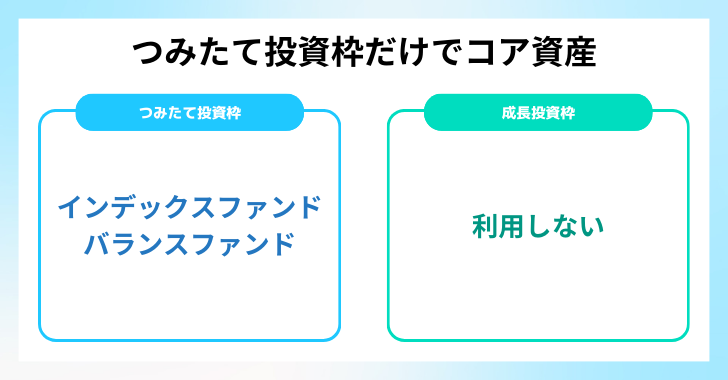
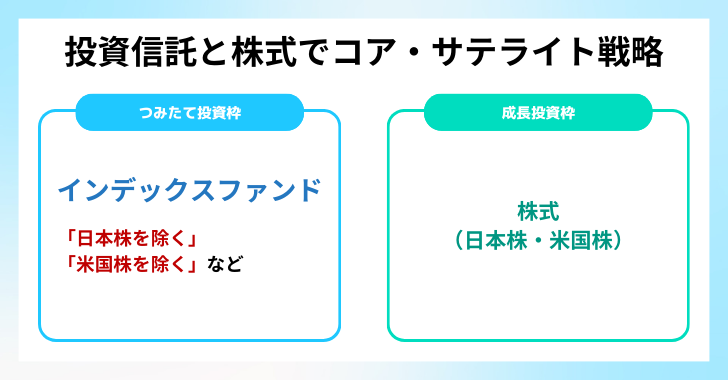
上記の投資戦略はNISAを活用して実行できます。
▼▽▼ NISAによる4つの投資戦略 ▼▽▼
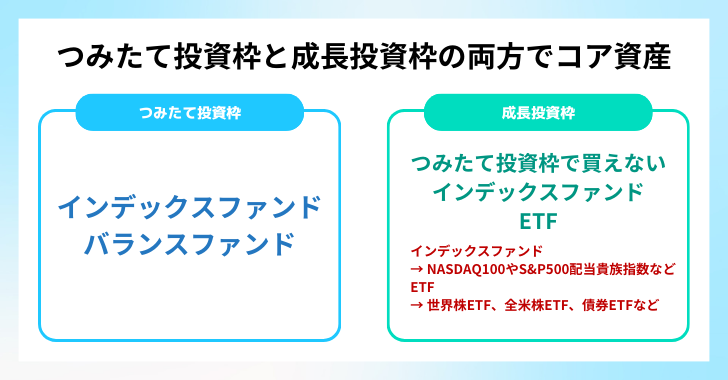
両方でコア資産
※スマートフォンはタップで画像拡大できます
[ad1]
口座・制度・サービスの活用で投資効果アップ
投資効果をアップするためには、口座・制度・サービスを上手く活用しましょう。
NISAやiDeCoなどの非課税投資制度を利用して、税金を節約できます。
また、SBI証券や楽天証券など手数料の安い証券会社を選ぶことで、コストを抑えることが可能です。さらに、ロボアドバイザーやAIを利用することで、資産管理が効率化されます。
NISAやiDeCoを利用した非課税投資のススメ
NISAやiDeCoは、長期的な資産運用を前提とした非課税投資制度です。
NISAはつみたて投資枠で年間120万円(合計600万円)、成長投資枠で年間240万円(合計1200万円)までを非課税保有限度額で得られた利益や配当金はついて、所得税・消費税が非課税になります。
一方、iDeCoは年金積立の一環として毎月一定額を積み立て、掛け金と運用益の両方が非課税になる制度です。
| 比較 | 新NISA | iDeCo | |
|---|---|---|---|
| 掛け金 | 税優遇なし | 全額控除対象 | |
| 運用利益 | 一生ずっとゼロ円 | ||
| 非課税保有限度額 | 1800万円 つみたて投資枠 600万円 成長投資枠 1200万円 | 実質限度額あり | |
| 月の上限23,000円の場合 一部の会社員・主婦 | 月の上限12,000円の場合 公務員・BD加入者 | ||
| 45年 1,242万円 | 45年 648万円 | ||
| ポイント | 途中解約や売却が可能 売却で買付枠が復活する | 原則60歳まで受取ができない (途中解約不可) | |
どちらも長期的な投資を前提とした制度なので、お金を増やす目的で資産運用を行う際には、上手く利用しましょう。
資金が限られている人(少額投資希望者)や投資初心者の方には、リスクを抑えつつ運用効果を高められます。

人気ロボアドバイザーやAIを活用した資産管理
人気ロボアドバイザーを活用することで、資産管理が効率化されます。
ロボアドバイザーは、投資家の目的やリスク許容度に応じてポートフォリオを最適化し、運用を行ってくれます。
これにより、投資家は手間をかけずに資産運用ができます。
銘柄の選定や売買タイミングを自動で判断し、運用効果を向上させてくれます。これにより、自分で銘柄選びや売買タイミングを考える必要がなくなります。
ロボアドバイザーを活用した資産管理は、初心者にもおすすめです。ぜひ、最新の技術を利用して効率的に資産を増やしましょう。
[ad1]
投資初心者が失敗しないための注意ポイントと対策
投資初心者が失敗しないためには、リスク管理が重要です。
まず、投資額やリスク許容度に応じて適切な商品・銘柄を選びましょう。
また、分散投資によりリスクを軽減し、定期的にポートフォリオを見直すことも大切です。
リスクを避けるための資金管理・期間・分散投資を考慮
資金管理、期間、分散投資を考慮してリスクを避ける方法を解説します。
資金管理では、投資に使える資金は余裕資金に限定し、生活費や緊急時の貯金は触らないようにしましょう。
次に、投資期間を見極めましょう。長期投資であれば、市場の変動に左右されず、リスクを抑えられます。
また、変動幅が大きい仮想通貨は利確タイミングを見極めて、その時期に必ず利確、損切りを行うようにしましょう。
長期投資に加えて、活用したい手法が分散投資です。
分散投資とは、資産を複数の銘柄や商品に投資することで、リスクを軽減する方法です。株式や投資信託だけでなく、不動産や債券など、異なる資産クラスに投資することでリスクを分散させます。
- 生活費や緊急時の貯金は触らない
- 投資期間を見極める(長期運用がおすすめ)、仮想通貨など変動幅が大きい資産は利確時期を見極める
- 資産を複数の銘柄や商品に投資する
不動産などの購入が難しい場合、REIT(不動産投資信託)がおすすめです。ワンルームマンション投資は、非常にトラブルや詐欺が横行しているので、気をつけましょう。
資産の形成と目標設定 – 月々1万円からはじめる資産運用
資産形成を目指すために、月々1万円から始める資産運用方法を紹介します。
月々1万円から資産運用を開始するには、以下のステップで開始しましょう。
資産運用の目標設定を明確にしましょう。
老後の蓄えや子供の教育資金など、具体的な目標があると運用がしやすくなります。
適切な投資商品を選びましょう
初心者におすすめなのは、毎月一定額を積み立てられる投資信託や、非課税制度のNISAを利用する方法です。
定期的に運用状況を確認し、必要に応じて資産の再配分やリスク管理する
リスク許容度に応じて分散投資を実践し、安定した利益を目指しましょう。この手順で、手堅く資産形成を進めることができます。

[ad1]
専門家が教えるほったらかし投資の実践事例と成功事例
ほったらかし投資の実践事例として、定期的な積立や分散投資を組み合わせた投資信託が挙げられます。
長期間にわたり安定した利益を享受できた人はウォーレン・バフェットのような投資家だけでなく、一般の人も多くいらっしゃいます。
ほったらかし投資は、手間が少なく、積立金額も少額で始められることがメリットとされています。
たむも一般家庭の人間ですが、以下のように順調に資産を構築できています。
毎月一定額の積立投資を活用した株式投資や投資信託
毎月一定額の積立投資を活用した株式投資や投資信託の方法を解説します。
株式投資では、一定額を毎月積み立てることで、株価の変動リスクを緩和できます。
投資信託の場合、運用会社が専門家による管理を行っており、投資初心者でも安心して始められます。
定期的な積立により、長期的に資産の形成が可能であり、リスクの分散も期待できます。
積立投資は、無理なく始められ、日々確認する必要はないため、20代や30代の若い世代や家族向けにもおすすめです。
ただし、運用商品やリスクに関する知識を持ったうえで、定期的に見直すことが大切です。
不動産や金融商品を利用した効果的な資産運用
不動産や金融商品を利用した効果的な資産運用は、長期的な利益の獲得を目指す方法です。
不動産投資においては、物件の購入や賃貸経営を通じて資産を形成し、金融商品においては、株式や投資信託、NISAやiDeCoなどの非課税制度を活用しましょう。
不動産投資のメリットは、安定した収入や価格上昇による利益が期待できる点です。
一方、デメリットとしては初期投資が必要であることや、物件管理に手間がかかる、さらには固定資産税や修繕積立費など固定費が必要である、利益が出るまで30年以上かかる、30年後に価値が維持できるかがわからないなどが挙げられます。
また、近年ではワンルームマンション投資でトラブルが多発しているため、十分な知識がない方はおすすめできません。
金融商品の運用では、リスク分散を意識して複数の銘柄に投資することが大切です。
投資初心者の場合、知識が不足していることがハードルとなることがありますが、ロボアドバイザーを活用したサービスを利用することで、適切な投資判断をサポートしてもらえます。
また、少額の資金から始めることができる定期積立や毎月の投資を続けることで、長期的な資産形成が可能になります。
[ad1]
ほったらかし投資のデメリットと対策
ほったらかし投資のデメリットは、市場の変動に対応できずリスクを抱えることがある点です。
対策方法として、定期的なポートフォリオのチェックやリバランシングを行い、リスクの分散を図ることが効果的です。
短期間で利益を出せない場合の心構えと対処
短期間で利益が出ない場合でも焦らず、長期的な視野を持つことが大切です。
投資にはリスクが伴うため、損失を受け入れる覚悟も必要です。
リスク管理やポートフォリオの整理を行い、より安定した運用を目指すことが重要です。
また、定期的に投資状況を確認し、適切な対処を行いましょう。
投資市場の変動に対応するためのリスクヘッジ
投資市場の変動に対応するためのリスクヘッジ方法としては、分散投資が有効です。
複数の商品や業種、国に投資することでリスクを軽減できます。
さらに、定期的な見直しやリバランシングを行って、適切なポートフォリオを維持しましょう。今後も投資の知識やスキルを磨いて、より効果的な資産運用を目指してください。
[ad1]
お金の勉強なら・・・バフェッサ投資講座がおすすめ!
バフェッサ視聴(無料)、バフェッサ「お金の教養編」(無料)で最短でお金をつくる道を無料で学べます!
投資で損したくない人以外は見ないでください
公式サイト バフェッサ
視聴時間:倍速で1時間
公式サイト バフェッサ(お金の教養編)
視聴時間:倍速で20分
メールアドレス、なまえ、携帯電話の3つを登録
15秒の作業だけで無料視聴
倍速で勉強動画すら観れない人は、損をしたくないとか、お金を増やしたいとか言わないでください。
[ad1]
まとめ
ほったらかし投資は、NISAを活用することでその効果を最大化できます。
NISA(つみたて投資枠)では、年間120万円まで投資が可能で、投資で得た利益は永久非課税となります。
NISAを活用したほったらかし投資は、1年〜3年で定期的な見直しは必要ですが、基本は本業や家庭との時間に当てながら、目標に沿った資産を作ることができます。







資産を増やすためのほったらかし投資に興味はありますか?